Offres & conditions structurées
Pourquoi
Le taux, la quotité d'avance et les frais d'un financement relèvent entièrement de la politique commerciale de la banque qui prête — jamais de la plateforme qui met en relation. Un défaut « raisonnable » proposé par Tauraco deviendrait de fait la condition de marché, ce que la plateforme n'a pas le droit de fixer.
Comment dans l'application
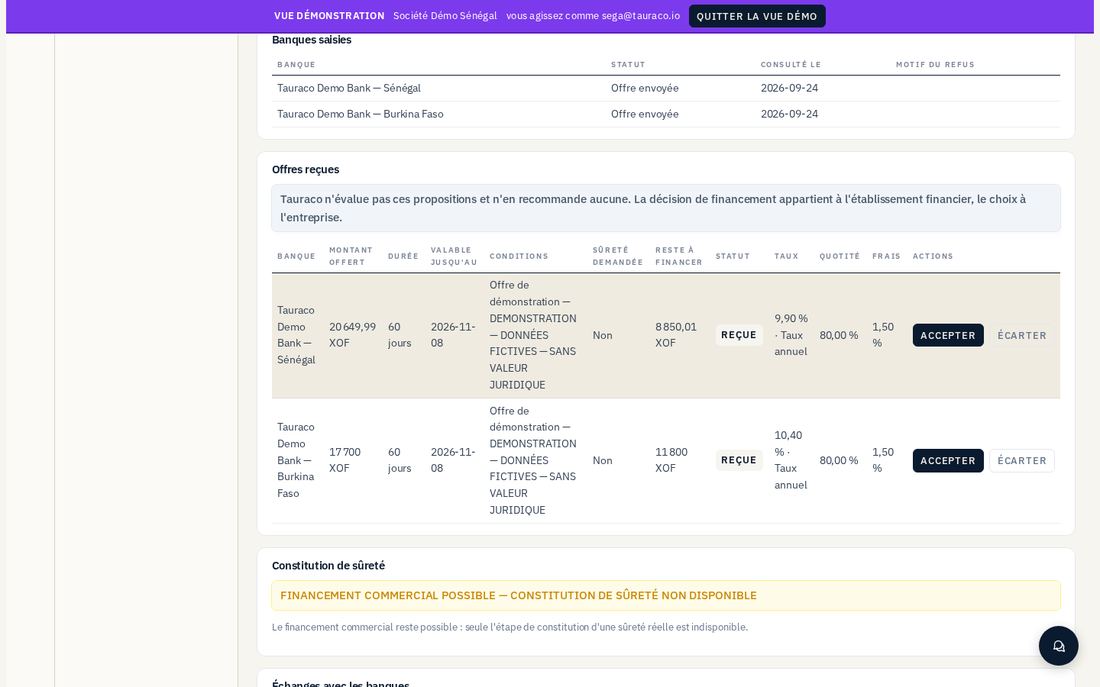
Une offre porte un taux, un type de taux (taux annuel, commission forfaitaire, ou marge), une quotité d'avance et des frais, tous saisis par la banque. Seule la forme de ces champs est vérifiée — positivité, bornes techniques — jamais leur valeur : la plateforme ne calcule, ne suggère et ne compare aucune condition. Le moteur de tarification interne qui existait pour le mode islamique a été supprimé, précisément parce qu'il calculait un prix côté plateforme.
Une fois soumise, une offre ne peut plus être modifiée sur aucun de ses champs commerciaux — la réviser crée une nouvelle version, l'ancienne étant marquée comme remplacée. Une seule offre peut être vivante à la fois pour un couple banque-demande, et une seule peut être acceptée par demande.
Acceptation. Quand l'entreprise accepte une offre : la facture est verrouillée, l'offre est rechargée et vérifiée non échue, l'encours disponible est recalculé sous ce même verrou pour empêcher tout surfinancement, l'offre est marquée acceptée et toutes les autres offres soumises sur cette demande sont automatiquement rejetées. Un engagement ferme est alors créé, à l'état « conditions en attente » — accepter engage, cela ne rend rien mobilisable de soi-même. La porte juridique (existence d'une exécution de sûreté possible dans ce pays et ce régime) est évaluée séparément : son absence est journalisée mais n'annule jamais l'acceptation elle-même.
Garde-fous
- L'immuabilité d'une offre soumise est imposée directement par une contrainte en base de données, pas seulement par une règle applicative : toute tentative de modification d'un champ commercial sur une offre déjà soumise est rejetée au niveau du moteur de données lui-même.
- L'unicité d'une offre vivante par banque et d'une offre acceptée par demande est également garantie en base, pour éliminer toute fenêtre de compétition entre deux acceptations concurrentes.
- La plateforme ne classe jamais les offres ni les banques : elles sont présentées par ordre de réception, jamais par montant décroissant ni par un quelconque score — « le montant le plus élevé n'est pas la meilleure offre, il peut être le plus cher ». L'annuaire des banques lui-même est trié alphabétiquement, jamais par un classement calculé.