Collateral documentaire & limites de vérification
Pourquoi
Pour présenter les actifs et les sûretés envisagés à une banque, l'entreprise doit réunir des justificatifs cohérents et à jour. Le module Collateral organise les documents relatifs à un contrat, une créance, un stock ou un équipement, signale les incohérences et prépare une synthèse pour la revue du dossier. Ces contrôles portent sur les documents : le calcul de l'assiette de financement et la validation juridique d'une sûreté relèvent de procédures distinctes.
Comment dans l'application
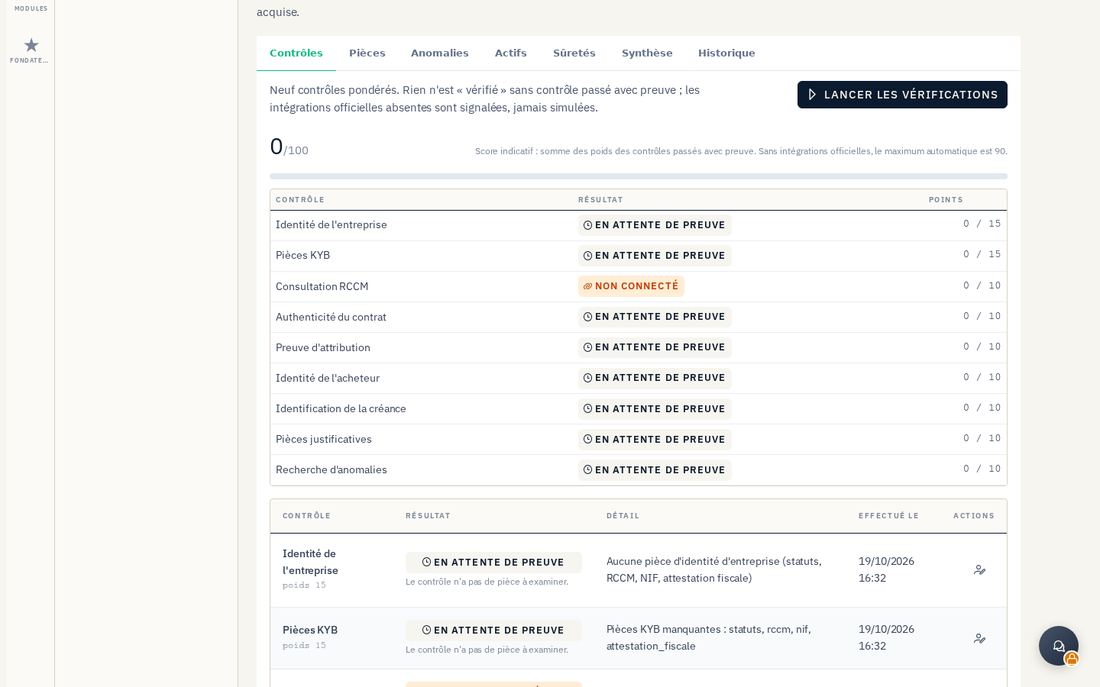
Réunir et contrôler. Le dossier rassemble les parties, montants, pièces d'entreprise, contrat ou preuve d'attribution et documents propres à l'actif. Les contrôles recherchent notamment les incohérences d'identité déclarée, de montant, de devise, de date et les doublons. Le score de fiabilité présente les points obtenus et leurs justificatifs. C'est un score documentaire, pas une note de crédit ni une garantie de recouvrement.
Maintenir un contrôle à jour. Une modification matérielle du dossier ou une nouvelle pièce invalide les contrôles précédents. Il faut les relancer et renouveler les revues manuelles nécessaires. Les résultats antérieurs restent dans l'historique ; leur ancien score ne doit pas être appliqué aux nouvelles pièces.
Déclarer les étapes de sûreté. Le suivi distingue sûreté envisagée, constitution déclarée, inscription déclarée, opposabilité déclarée et mainlevée déclarée. Chaque transition après la première exige une pièce du dossier dont la présence et l'intégrité sont contrôlées. Les références, dates et auteurs permettent de retrouver la déclaration. Le gestionnaire du dossier enregistre le suivi ; ce rôle dans Tauraco ne lui confère pas à lui seul une habilitation juridique externe.
Préparer un dossier de synthèse. La synthèse réunit contrôles, documents, actifs proposés, déclarations et alertes pour une revue humaine. La préparation d'un actif ne le transmet pas au module de financement et ne l'intègre pas à une assiette : aucune transmission entre ces modules n'est disponible. Une référence d'actif renseignée manuellement demeure un lien déclaré, non vérifié.
Garde-fous
- La présence d'un PDF et son empreinte permettent de vérifier le fichier conservé ; elles ne démontrent ni la validité de son contenu ni les pouvoirs du signataire.
- L'ordre du suivi documentaire ne constitue pas une procédure juridique universelle. Les pièces et formalités applicables doivent être confirmées par les acteurs compétents pour l'instrument concerné.
- Une candidature non attribuée n'est pas une créance acquise. Un contrat ou une valeur de stock déclarée ne remplace pas les contrôles spécialisés sur les factures et marchandises.
- Fermer une alerte documentaire après une mainlevée déclarée ne prouve pas qu'un registre ou un bénéficiaire a confirmé cette mainlevée.