Analyse de dossier
Pourquoi
Une banque qui reçoit une demande ne connaît ni le débiteur ni l'historique de la relation commerciale entre le cédant et son client. Ce processus reconstruit des faits vérifiables — historique de paiement, indicateurs de risque — pour réduire cette asymétrie d'information, sans jamais se substituer à un jugement de crédit que seule la banque peut porter.
Comment dans l'application
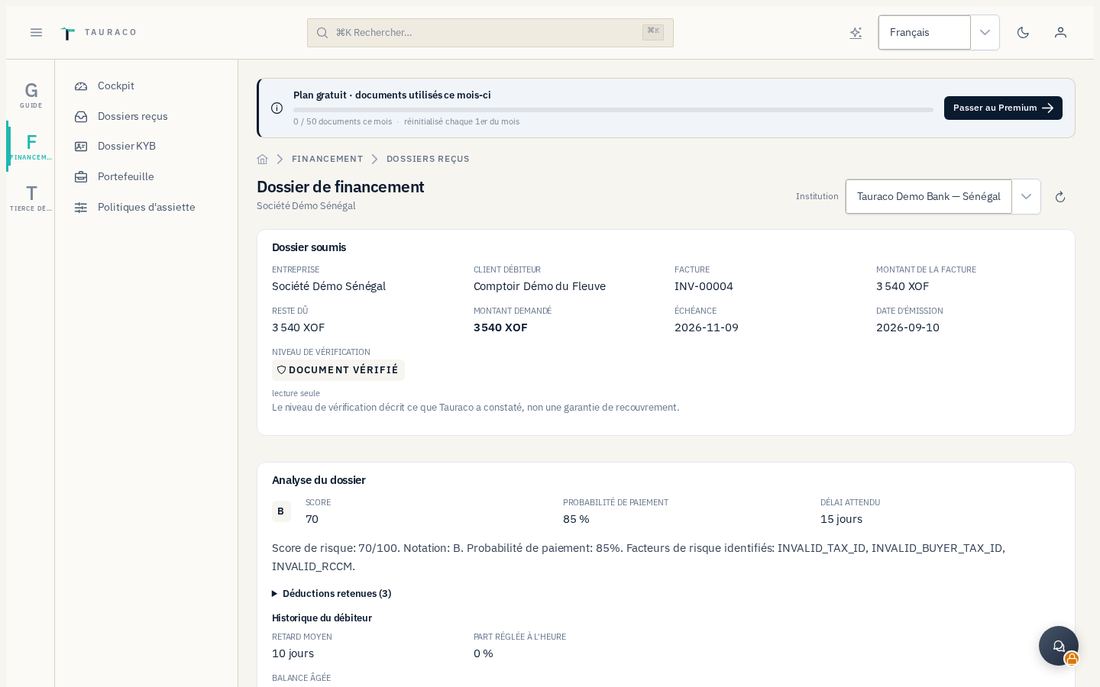
Historique reconstruit « à date ». Une facture n'est considérée soldée à une date donnée que si la somme des paiements effectivement intervenus avant cette date couvre son montant total — jamais parce que son statut actuel le dit. Un paiement survenu après la date de référence est ignoré : interroger deux fois le même historique à la même date produit toujours la même réponse. Un retard est considéré comme un incident seulement s'il dépasse strictement trente jours ; un débiteur est qualifié de lent si son retard moyen dépasse quinze jours. Chaque agrégat publié porte sa formule de calcul en toutes lettres, jamais une valeur plausible calculée sur un échantillon vide.
Grade, score et probabilité de paiement. Le moteur de notation produit un grade, un score numérique et une probabilité de paiement, ainsi qu'un délai attendu et des signaux de risque. Chaque nouvelle analyse crée une ligne versionnée distincte — jamais une correction en place d'une analyse antérieure.
Nominative et transparente. Contrairement au marché anonymisé des investisseurs (voir le processus 15), cette analyse porte l'identité réelle du débiteur et du cédant : elle est visible par toutes les banques destinataires de la demande, et par l'entreprise elle-même, qui voit toujours sa propre analyse. Seul un résumé rédigé par intelligence artificielle, mis en cache, reste réservé à la banque.
IBAN neutralisé. Une décision de produit explicite désactive le contrôle de cohérence du compte bancaire dans le calcul de risque : les IBAN africains ne sont ni fiables ni connectés à un système de compensation qui pourrait réellement les valider, et les vérifier donnerait une fausse impression de contrôle. Aucune analyse ne porte donc de pénalité liée à l'IBAN.
Garde-fous
- Le calcul de l'analyse est encapsulé dans son propre point de restauration en base : son échec ne bloque jamais la soumission de la demande de financement.
- L'historique n'est jamais réécrit — une nouvelle version s'ajoute, l'ancienne reste consultable.
- L'entreprise a un accès garanti et permanent à sa propre analyse : la transparence vers le cédant n'est pas une option d'affichage, elle est structurelle.