Contrats, facilité et servicing du financement
Pourquoi
Une fois une offre acceptée, il faut un fil continu et infalsifiable qui va de l'engagement jusqu'au remboursement — décaissement compris — sans que Tauraco ne touche jamais les fonds : la banque décaisse en direct, la plateforme documente et rapproche.
Comment dans l'application
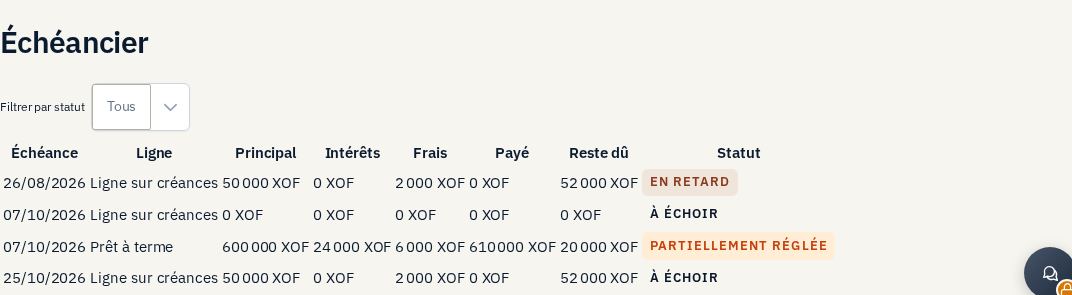
Chaîne du servicing. L'acceptation d'une offre crée un engagement (Commitment), qui fige les conditions commerciales sous forme d'instantané signé cryptographiquement, à l'état « conditions en attente » — son activation est bloquée tant que des conditions suspensives restent ouvertes. Une fois activé, il ouvre une facilité de crédit, sur laquelle des tirages sont demandés puis approuvés, chacun donnant lieu à un décaissement suivant ses propres états — dont deux, distincts et jamais confondus : « décaissé » n'est pas « confirmé ». Tauraco ne constate pas un paiement, elle en reçoit la preuve, avec une référence bancaire obligatoire. L'encours de la facilité ne bouge qu'au moment de ce constat, sous verrou explicite pour éviter toute perte d'écriture en cas de paiements simultanés. Vient ensuite l'échéancier de remboursement, puis le rapprochement périodique entre l'encours calculé par la plateforme et le solde annoncé par la banque.
Contrats et signature. Le dossier ne repose pas aujourd'hui sur une signature électronique intégrée au parcours institutionnel lui-même : l'obligation naît de l'acceptation de l'offre, pas d'un document contractuel signé dans la même chaîne. Deux mécanismes de signature électronique existent par ailleurs dans la plateforme (l'un multi-partie avec chaîne d'événements hachée, l'autre à signataire unique avec versions hachées) mais servent d'autres parcours et ne sont pas aujourd'hui branchés sur le cycle facilité-tirage-décaissement.
Rapprochement. Comparer l'encours dérivé du registre des mouvements au solde annoncé par la banque produit soit une concordance, soit un écart classé en exception — jamais corrigé automatiquement. Résoudre une exception exige une note de résolution explicite ; l'écart original reste visible même après résolution, seul le statut change.
Garde-fous
- Le registre des mouvements financiers est en ajout seul, garanti à trois niveaux indépendants : un déclencheur en base de données bloque toute modification ou suppression, même pour le propriétaire du schéma ; les rôles applicatifs ne disposent que des privilèges de lecture et d'ajout, jamais de modification ; une liste fermée de contraintes vérifie la cohérence de chaque écriture (montant non nul, motif obligatoire pour toute correction).
- Corriger une écriture ne se fait jamais en la modifiant : soit une écriture inverse la contrepasse explicitement, soit une écriture d'ajustement motivée s'ajoute — aucune fonction ne permet de « ramener » un solde à un chiffre cible, ce qui masquerait l'écart et sa cause.
- Aucune API de paiement sortant n'existe côté plateforme : tous les états de décaissement sont aujourd'hui saisis manuellement par l'institution elle-même, et des vérifications automatisées confirment qu'aucun mouvement n'apparaît jamais dans les tables de portefeuille héritées du modèle investisseur.