Le financement, côté entreprise
Module Financement du rail gauche. Le principe : vous ne remplissez pas un formulaire de banque — vous adossez une demande à ce que votre ERP sait déjà (factures, historique, stocks), et la plateforme monte le dossier.
3.1 Demander un financement
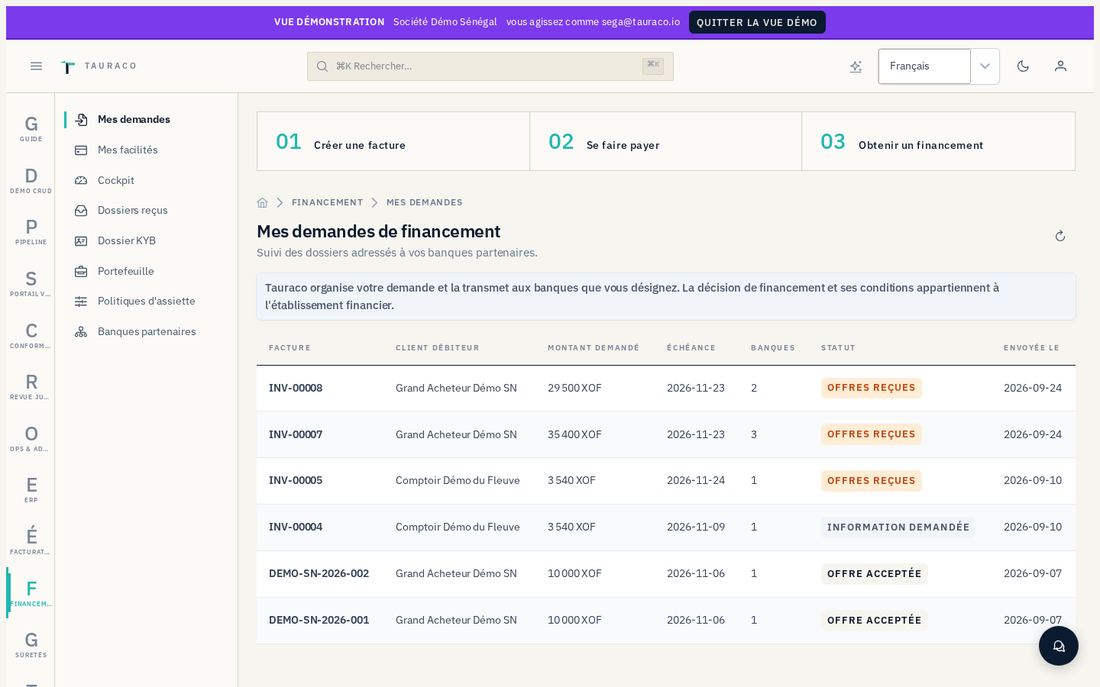
Deux entrées possibles : le bouton « Demander un financement » sur la fiche d'une facture client, ou Financement → Mes demandes → Nouvelle demande.
- La facture — choisir celle qui porte la demande. L'écran affiche le montant, ce qui reste dû, et le disponible au financement (le reste dû moins ce que d'autres concours mobilisent déjà). Si la facture ne peut pas porter de demande, l'écran le dit avec son motif : déjà réglée, annulée, encore au brouillon, sans client, ou déjà entièrement financée.
- Le montant — par défaut, le disponible ; vous pouvez demander moins, jamais plus. La devise est héritée du dossier.
- Le produit — affacturage, affacturage inversé, financement adossé aux stocks… selon ce que proposent les institutions partenaires, y compris, quand l'institution en offre, des produits de finance islamique à commission sans intérêt.
- Les banques — cocher les établissements de votre réseau à qui adresser le dossier. Rien n'est coché par défaut et rien ne part sans votre action ; « Sélectionner toutes les banques éligibles » est une commodité, pas un mode de diffusion.
- Le mode de mise en concurrence — RFQ (un ou plusieurs destinataires nommés, le régime normal) ou appel d'offres compétitif, si vous préférez mettre plusieurs banques en concurrence ouverte sur le même dossier.
- Envoyer. Le dossier est figé au moment de l'envoi : c'est cette photographie que chaque banque lit, jamais votre comptabilité en direct. Chaque établissement reçoit le dossier dans un espace isolé ; aucun ne voit que vous avez sollicité les autres.
3.2 Suivre ses demandes
Financement → Mes demandes liste vos dossiers avec leur état, les conditions suspensives encore ouvertes, les messages échangés avec chaque institution et les documents déposés — chaque pièce sait qui l'a déposée.
- Ouvrir le dossier voulu.
- Consulter quelles banques l'ont ouvert et quand, leurs demandes d'information éventuelles.
- Répondre à une demande de complément directement depuis le fil de messages du dossier.
Si la facture change après l'envoi — montant, échéance, débiteur, annulation — un bandeau le signale sur le dossier, et les banques saisies en sont informées. La plateforme constate le changement ; elle n'en tire aucune conséquence à votre place.
3.3 L'analyse affichée en transparence
Sur votre propre dossier, vous voyez toujours l'analyse telle que la banque la consulte : la note (grade), le score, une probabilité et un délai attendus, un résumé et le détail des déductions qui ont construit ce résumé, ainsi que l'historique de paiement qui l'alimente.
3.4 Comparer et accepter une offre
Les offres reçues s'affichent côte à côte, dans l'ordre d'arrivée. Chacune porte des conditions structurées saisies par la banque : taux, taux d'avance (quotité), frais, durée de validité, et des conditions libres en texte.
- Ouvrir le dossier, faire défiler jusqu'aux offres reçues.
- Comparer montant, conditions structurées et conditions libres. La colonne « reste à financer » indique ce qui resterait disponible après acceptation, si une banque propose moins que le montant demandé.
- Cliquer « Accepter » sur l'offre retenue, puis confirmer.
À l'acceptation, la version exacte de l'offre est verrouillée, les autres offres sont écartées et les banques concernées sont informées.
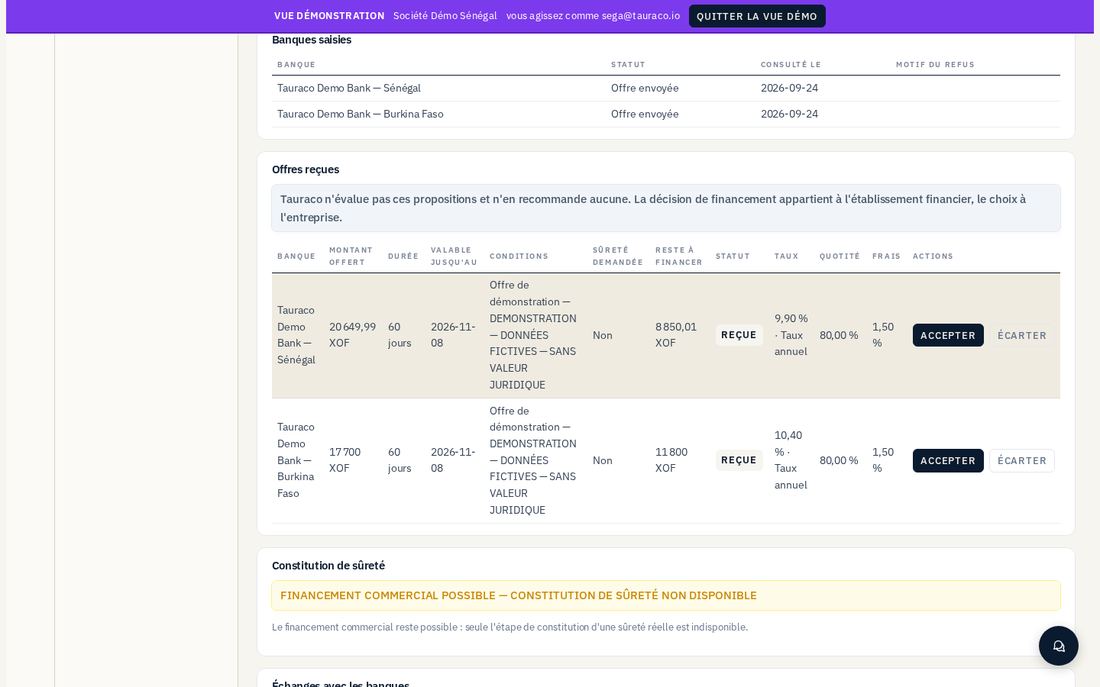
Si l'offre retenue suppose une sûreté réelle et que le référentiel juridique du pays n'est pas encore validé pour ce régime, l'écran affiche « Financement commercial possible — constitution de sûreté non disponible » : le financement lui-même n'est pas empêché, seule l'étape de constitution de la garantie est fermée, motif affiché.
3.5 Mes facilités, tirages et échéances
Financement → Mes facilités montre vos lignes de crédit actives : plafond, encours, ce que vous pouvez encore tirer ligne par ligne, et les échéances de remboursement (principal, marge ou commission, frais).
- Ouvrir la facilité concernée.
- Consulter le disponible avant de demander un tirage.
- Demander un tirage — il est soumis à la décision de la banque (voir §4).
Si votre facilité est adossée aux stocks
L'institution calcule une assiette d'emprunt depuis vos stocks éligibles : valeur retenue (le moindre du coût et du marché), moins la décote, multipliée par le taux d'avance. Ce qui fait baisser cette assiette se lit motif par motif dans le dossier : comptage trop ancien, entrepôt non agréé, quantité réservée à la vente, lot déjà gagé, tierce détention exigée mais absente. Si l'encours dépasse l'assiette, une déficience s'ouvre avec une échéance de cure, visible de votre côté comme de celui de l'institution.
3.6 Accepter une invitation d'institution
Une institution peut vous inviter (ou inviter un de vos collaborateurs) à rejoindre son espace.
- Ouvrir le lien reçu par e-mail — que vous soyez déjà connecté ou non.
- Créer votre compte ou vous connecter si vous en avez déjà un.
- Accepter. Le jeton d'invitation est à usage unique et expire au bout d'un délai fixé par l'institution.
3.7 Après l'acceptation : versement et remboursement
Tauraco ne décaisse jamais. Le versement appartient à la banque, et le dossier passe à « financé » lorsqu'elle le confirme avec sa référence d'opération. Quand la facture est réglée par votre client, le dossier passe à « soldé » — ce règlement ne vaut pas mainlevée d'une éventuelle sûreté, qui subsiste jusqu'à sa radiation prouvée.